

قیمت های جهانی محصولات پتروشیمیایی
تحلیل هفتگی بازار جهانی محصولات پتروشیمی؛ رشد آروماتیکها در برابر افت MEG و اسید استیک
بررسی تغییرات قیمت محصولات پتروشیمی در بازارهای آسیایی از ۲ تا ۹ اکتبر ۲۰۲۶
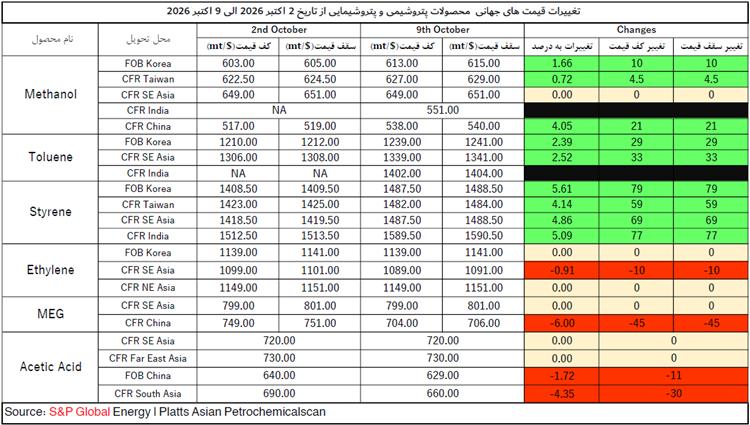
بازار جهانی محصولات پتروشیمی در فاصله ۲ تا ۹ اکتبر ۲۰۲۶، شاهد روندی دوگانه بود؛ بهطوریکه گروهی از محصولات، بهویژه استایرن، تولوئن و متانول، افزایش قیمت را تجربه کردند، درحالیکه اتیلن، مونو اتیلن گلایکول (MEG) و اسید استیک در برخی بازارها با کاهش قیمت یا ثبات مواجه شدند. این تفاوت عملکرد نشان میدهد که بازار پتروشیمی آسیا در این دوره بیش از آنکه از یک روند صعودی یا نزولی فراگیر پیروی کند، تحت تأثیر شرایط اختصاصی عرضه و تقاضای هر محصول قرار داشته است.
بررسی دادههای منتشرشده با استناد به S&P Global Energy و Platts نشان میدهد که برای تحلیل دقیق این تغییرات، باید علاوه بر درصد نوسان قیمت، میزان تغییر دلاری، موقعیت جغرافیایی بازار و وضعیت معاملات هر محصول را نیز در نظر گرفت.
۱. نمای کلی بازار؛ برندگان و بازندگان هفته
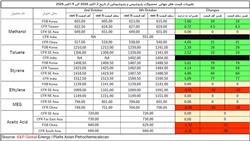
مهمترین تغییرات ثبتشده در جدول عبارتاند از:
محصول و بازار | قیمت ۲ اکتبر | قیمت ۹ اکتبر | تغییر قیمت | تغییر درصدی |
استایرن، FOB کره | 1,409.50 | 1,488.50 | +79 دلار | +5.61٪ |
استایرن، CFR تایوان | 1,425.00 | 1,484.00 | +59 دلار | +4.14٪ |
استایرن، CFR آسیای جنوب شرقی | 1,419.50 | 1,488.50 | +69 دلار | +4.86٪ |
متانول، CFR چین | 519.00 | 540.00 | +21 دلار | +4.05٪ |
تولوئن، CFR آسیای جنوب شرقی | 1,308.00 | 1,341.00 | +33 دلار | +2.52٪ |
اتیلن، CFR آسیای جنوب شرقی | 1,101.00 | 1,091.00 | -10 دلار | -0.91٪ |
MEG، CFR چین | 751.00 | 706.00 | -45 دلار | -6.00٪ |
اسید استیک، FOB چین | 640.00 | 629.00 | -11 دلار | -1.72٪ |
اسید استیک، CFR جنوب آسیا | 690.00 | 660.00 | -30 دلار | -4.35٪ |
تمام قیمتها برحسب دلار بهازای هر تن متریک هستند. در ردیفهای دارای قیمت سقف و کف، ارقام جدول اصلی مبنا قرار گرفتهاند.
در میان بازارهای بررسیشده، استایرن کره جنوبی با افزایش ۷۹ دلار در هر تن و رشد ۵.۶۱ درصدی، بیشترین افزایش درصدی را ثبت کرده است. در سمت مقابل، MEG چین با افت ۴۵ دلار در هر تن و کاهش ۶ درصدی، بیشترین افت درصدی را در میان ردیفهای قابل مقایسه داشته است.
این اختلاف، اهمیت بررسی جداگانه زنجیرههای آروماتیک و مشتقات اتیلن را نشان میدهد.
۲. استایرن؛ پیشتاز افزایش قیمتها
استایرن در هر چهار بازار گزارششده با افزایش قیمت همراه بوده است. قیمت این محصول در بازار FOB کره از ۱,۴۰۹.۵۰ دلار به ۱,۴۸۸.۵۰ دلار در هر تن رسید. همچنین قیمت CFR هند با رشد ۷۷ دلاری، به ۱,۵۹۰ دلار در هر تن افزایش یافت.
گستردگی افزایش قیمت در بازارهای مختلف نشان میدهد که رشد استایرن صرفاً محدود به یک مقصد تجاری نبوده است. افزایش هزینه مواد اولیه، بهویژه بنزن، شرایط عرضه منطقهای و وضعیت موجودیها از عوامل مهمی هستند که میتوانند بر قیمت این محصول تأثیر بگذارند.
با این حال، افزایش قیمت استایرن الزاماً به معنای رشد سودآوری تولیدکنندگان آن نیست؛ زیرا اگر هزینه بنزن و سایر نهادههای تولید سریعتر از قیمت فروش استایرن افزایش یابد، حاشیه سود تولیدکننده ممکن است محدود شود.
پیامد تجاری: مصرفکنندگان استایرن در صنایع پلیاستایرن و رزینهای مرتبط باید علاوه بر قیمت روز، روند هزینه مواد اولیه و موجودی تأمینکنندگان را نیز بررسی کنند. خرید مرحلهای میتواند در بازارهای پرنوسان، ریسک ورود در نقطه قیمتی نامناسب را کاهش دهد.
۳. تولوئن؛ ادامه روند صعودی در بازارهای آسیایی
قیمت تولوئن در دو بازار دارای داده قابل مقایسه افزایش یافت. در بازار FOB کره، قیمت از ۱,۲۱۲ دلار به ۱,۲۴۱ دلار رسید و ۲۹ دلار افزایش پیدا کرد. در بازار CFR آسیای جنوب شرقی نیز قیمت از ۱,۳۰۸ دلار به ۱,۳۴۱ دلار در هر تن افزایش یافت.
رشد همزمان این دو شاخص میتواند نشانهای از تقویت قیمت تولوئن در منطقه باشد. بااینحال، تفاوت قیمت میان بازارها، هزینه حمل، شرایط تحویل و محدودیتهای عرضه همچنان در تصمیمگیری تجاری اهمیت دارند.
تولوئن در صنایع حلالها، رنگ و پوشش، و زنجیره تولید برخی مواد شیمیایی کاربرد دارد. ازاینرو، افزایش قیمت آن میتواند هزینه تأمین مواد اولیه را برای بخشی از صنایع پاییندستی افزایش دهد.
۴. متانول؛ رشد قابل توجه، اما نه یکسان در تمام بازارها
متانول در بازارهای FOB کره، CFR تایوان و CFR چین افزایش قیمت داشت، درحالیکه بازار CFR آسیای جنوب شرقی بدون تغییر باقی ماند.
در بازار CFR چین، قیمت از ۵۱۹ دلار به ۵۴۰ دلار در هر تن افزایش یافت؛ یعنی رشد ۲۱ دلاری معادل ۴.۰۵ درصد. در بازار FOB کره نیز قیمت از ۶۰۵ دلار به ۶۱۵ دلار رسید.
در مقابل، قیمت CFR آسیای جنوب شرقی در سطح ۶۴۹ تا ۶۵۱ دلار ثابت ماند. این اختلاف نشان میدهد که وضعیت بازار متانول را نمیتوان تنها با یک شاخص منطقهای ارزیابی کرد.
تعطیلات هفته طلایی چین در ابتدای اکتبر، فعالیت معاملاتی را محدود کرده بود و ارزیابی روشنتر تقاضا به بازگشت فعالان بازار پس از تعطیلات وابسته بود. گزارش S&P Global Energy نیز پیش از این دوره، از انتظار برای معاملات کمحجمتر و تأثیر محدودیت عرضه منطقهای بر بازار برخی محصولات شیمیایی خبر داده بود.
منبع: S&P Global Energy – بررسی بازار پتروشیمی آسیا در هفته ۵ تا ۹ اکتبر
پیامد تجاری: افزایش قیمت متانول در چین میتواند هزینه خوراک برخی واحدهای تولید مواد شیمیایی را بالا ببرد. بااینحال، برای تصمیمگیری درباره خرید یا فروش، باید موجودی بازار، قیمتهای منطقهای و هزینه حمل نیز بررسی شوند.
۵. اتیلن؛ کاهش محدود در بازار آسیای جنوب شرقی
قیمت اتیلن در بازار CFR آسیای جنوب شرقی از ۱,۱۰۱ دلار به ۱,۰۹۱ دلار در هر تن کاهش یافت؛ افتی معادل ۱۰ دلار یا ۰.۹۱ درصد.
در بازارهای FOB کره و CFR آسیای شمال شرقی، قیمتها تقریباً ثابت ماندند. بنابراین، افت مشاهدهشده بیشتر به یک بازار مشخص مربوط است و نمیتوان آن را به تمام بازارهای اتیلن تعمیم داد.
ضعف تقاضای پاییندستی، میزان عرضه در دسترس و شرایط فعالیت واحدهای تولیدی از عوامل مؤثر بر قیمت اتیلن هستند. گزارشهای بازار آسیا در ابتدای اکتبر نیز به ضعف تقاضای قطعی و فشار بر بازار الفینها اشاره داشتند.
برای تولیدکنندگان پلیاتیلن و سایر مشتقات اتیلن، کاهش قیمت خوراک میتواند در صورت ثبات قیمت محصولات نهایی، به بهبود حاشیه سود کمک کند. بااینحال، نتیجه نهایی به قیمت فروش محصولات پاییندستی و سایر هزینههای تولید وابسته است.
۶. MEG؛ بیشترین افت درصدی در جدول
مونو اتیلن گلایکول (MEG) در بازار CFR چین با افت قابل توجهی مواجه شد. قیمت این محصول از ۷۴۹ تا ۷۵۱ دلار در محدوده سقف و کف، به ۷۰۴ تا ۷۰۶ دلار کاهش یافت. در نتیجه، تغییر قیمت در هر دو سطح ۴۵ دلار منفی بود و افت ۶ درصدی ثبت شد.
در مقابل، قیمت MEG در بازار CFR آسیای جنوب شرقی بدون تغییر و در محدوده ۷۹۹ تا ۸۰۱ دلار باقی ماند.
این اختلاف منطقهای اهمیت زیادی دارد: کاهش قیمت چین لزوماً به معنای افت یکسان قیمت در کل آسیا نیست. شرایط عرضه داخلی، حجم واردات، موجودیها و تقاضای صنایع مصرفکننده میتوانند موجب تفاوت روند قیمتها شوند.
MEG عمدتاً در زنجیره تولید پلیاستر و PET مصرف میشود. افت قیمت آن میتواند هزینه خوراک تولیدکنندگان پاییندستی را کاهش دهد؛ اما در صورتی که قیمت محصولات نهایی نیز همزمان افت کند، سودآوری تولیدکننده الزاماً افزایش نخواهد یافت.
نکته مهم برای خریداران: افت ۶ درصدی MEG چین، یک سیگنال قابل توجه برای بازبینی قیمتهای پیشنهادی فروشندگان است؛ بااینحال، برای واردکنندگان ایرانی باید هزینه حمل، شرایط پرداخت، نرخ ارز و زمان تحویل نیز در محاسبات لحاظ شود.
۷. اسید استیک؛ فشار نزولی در چین و جنوب آسیا
اسید استیک در بازارهای FOB چین و CFR جنوب آسیا کاهش قیمت داشت. در بازار چین، قیمت از ۶۴۰ دلار به ۶۲۹ دلار رسید و ۱۱ دلار کاهش یافت. در بازار جنوب آسیا نیز قیمت از ۶۹۰ دلار به ۶۶۰ دلار رسید که معادل ۳۰ دلار یا ۴.۳۵ درصد افت است.
در مقابل، قیمتهای CFR آسیای جنوب شرقی و CFR خاور دور آسیا ثابت باقی ماندند.
این الگو نشان میدهد که افت قیمت اسید استیک نیز ماهیتی منطقهای دارد. تفاوت شرایط عرضه، موجودی انبارها، تقاضای صنایع مصرفکننده و هزینه حمل میتواند فاصله قیمت میان بازارها را حفظ کند.
برای صنایع مصرفکننده اسید استیک و مشتقات آن، این کاهش قیمت میتواند فرصتی برای مذاکره مجدد با تأمینکنندگان باشد. البته پیش از تصمیم به خرید عمده، لازم است پایداری روند نزولی و شرایط واقعی عرضه بررسی شود.
۸. تحلیل بازار برای واردکنندگان و صنایع پاییندستی ایران
برای فعالان بازار مواد اولیه شیمیایی در ایران، تغییرات قیمتهای آسیایی زمانی ارزش تجاری بیشتری پیدا میکند که در کنار هزینههای واردات و شرایط بازار داخلی تحلیل شود.
چهار نکته در این زمینه اهمیت ویژهای دارد:
۱. تفکیک بازارهای منطقهای: قیمت FOB کره، CFR چین و CFR آسیای جنوب شرقی شاخصهای یکسانی نیستند. هرکدام شرایط تحویل و ساختار هزینه متفاوتی دارند و نباید بدون تعدیلهای لازم مستقیماً با یکدیگر مقایسه شوند.
۲. بررسی هزینه تمامشده واردات: قیمت جهانی تنها یکی از اجزای بهای خرید است. کرایه حمل، بیمه، هزینههای بندری، شرایط پرداخت، نرخ ارز و سایر هزینههای واردات میتوانند قیمت نهایی را تغییر دهند.
۳. پرهیز از تعمیم یک روند به تمام محصولات: افزایش قیمت استایرن و تولوئن به معنای افزایش همزمان همه مواد پتروشیمی نیست. کاهش قیمت MEG و اسید استیک و افت محدود اتیلن، نمونهای از تفاوت رفتار بازارهاست.
۴. استفاده از خرید مرحلهای و پایش روزانه: در بازارهای پرنوسان، تصمیم خرید بهتر است بر اساس موجودی فعلی، میزان مصرف، زمان تأمین مجدد و روند قیمت محصول اتخاذ شود؛ نه صرفاً بر مبنای افزایش یا کاهش یکهفتهای.
برای پیشبینی قیمت مواد اولیه در ایران، لازم است روند قیمتهای جهانی با نرخ ارز، وضعیت عرضه داخلی، قیمتهای اعلامی تولیدکنندگان و هزینههای لجستیکی ترکیب شود. تغییرات یکهفتهای بهتنهایی برای پیشبینی قطعی قیمت داخلی کافی نیست.
۹. جمعبندی و چشمانداز کوتاهمدت
دادههای ۲ تا ۹ اکتبر ۲۰۲۶ سه پیام اصلی برای بازار پتروشیمی آسیا دارند:
روند صعودی: استایرن، تولوئن و متانول در چند بازار منطقهای افزایش قیمت داشتند؛ استایرن کره جنوبی با رشد ۵.۶۱ درصدی پیشتاز بود.
روند نزولی: MEG چین با افت ۶ درصدی و اسید استیک جنوب آسیا با کاهش ۴.۳۵ درصدی، بیشترین فشار نزولی را در میان ردیفهای قابل مقایسه تجربه کردند.
روند باثبات یا مختلط: اتیلن و برخی شاخصهای متانول، MEG و اسید استیک در بازارهای مشخص بدون تغییر ماندند.
در مجموع، این دوره را میتوان هفتهای با عملکرد متفاوت زنجیرههای پتروشیمی توصیف کرد؛ بهطوریکه رشد محصولات آروماتیک در کنار ضعف برخی مشتقات اتیلن قرار گرفت. جهت حرکت بعدی بازار به پایداری عرضه، بازگشت تقاضای چین پس از تعطیلات، قیمت خوراک و شرایط فعالیت صنایع پاییندستی وابسته خواهد بود.
برای خریداران و فروشندگان ایرانی، پیام اصلی این است که تحلیل قیمت باید محصولمحور و بازارمحور باشد. رصد همزمان قیمت جهانی، اختلاف بازارهای منطقهای و هزینه تمامشده واردات، مبنای دقیقتری برای تصمیمگیری تجاری فراهم میکند.
منبع دادههای قیمت: جدول ارائهشده با ارجاع به S&P Global Energy / Platts Asian Petrochemicalscan. قیمتهای این گزارش مربوط به بازه ۲ تا ۹ اکتبر ۲۰۲۶ هستند و نباید بهعنوان قیمت لحظهای بازار تلقی شوند.

نظر (0)
ارسال نظر